
Poslednjih meseci japanska valuta tone sve dublje, dok istovremeno osetno raste trošak zaduživanja za državu. Ophrvan brojnim ekonomskim izazovima, imobilisan snažnim američkim vojno-političkim zagrljajem, Japan ima sve manje prostora za finansijsko i ekonomsko manevrisanje, te ulazi u pogubnu spiralu koja će ga, strahuju i domaći i strani ekonomisti, odvesti u siromaštvo. U pokušaju da se iskobelja iz dužničkog klupka, Japan bi sa sobom u duboku finansijsku krizu mogao da povuče i SAD.
Japanska valuta jen na kraju prošlog meseca skliznula je do najnižeg nivoa u odnosu na (uzdrmani) američki dolar u poslednjih 40 godina.
Jen je pao na 162,87 za dolar, što je najmanja vrednost od 1986. godine. Japanska valuta se, naravno, nalazi i na najnižim nivoima ikada u odnosu na evro.
To sve ozbiljno podriva životni standard stanovništva, jer Japan uvozi više od 95 odsto energenata, poput nafte i gasa, i oko dve trećine hrane koja se konzumira u zemlji.
(Ne)sigurni jen
U prošlosti, jen je važio za sigurnu valutu, u kojoj su finansijske organizacije i investitori tražili utočište kada bi se desila neka krizna situacija ekonomskog ili političkog karaktera.
Međutim, sada se on sam, nalazi u, čini se, dubokoj krizi. Naime, na prelasku iz aprila u maj, javili su mediji u Zemlji izlazećeg sunca, centralna banka je intervenisala na monetarnom tržištu kupivši jene za čak 73,6 milijardi američkih dolara u nastojanju da preokrene pad domaće valute.
Ipak, efekat je bio izrazito kratkotrajan – jen se vratio na isti niski nivo u odnosu na dolar i evro na kojem je bio pre te intervencije nakon samo pet dana.
Ekonomisti sada ocenjuju da se pred japanskom valutom nalazi samo jedan put – onaj koji vodi nizbrdo.
Ta kriza, naravno, nije od juče. Neposredni uzrok deprecijacije jena je velika razlika u referentnim kamatnim stopama između SAD i Japana. Odnosno, japansku valutu prikovanu za dno drži to što centralna banka (Banka Japana ili skraćeno – BoJ), koja je nedavno, nakon puno godina, po prvi put počela da neznatno diže referentnu kamatnu stopu, ne može da isprati slične poteze američke Savezne rezervne banke (FRB) i umanji tu razliku.

Naime, dok američka centralna banka nastoji da obuzda inflaciju u SAD podižući referentnu kamatnu stopu i poskupljujući zaduživanje banaka, čime se umanjuje količina novca u opticaju, u Japanu, na mig vlade, koja i dalje veruje da radi stimulacije privrede treba da omogući finansijskim institucijama i preduzećima lakše zaduživanje (a ne da se ozbiljnije pozabavi obuzdavanjem inflacije), podizanje referentne kamatne stope ide sporo.
Ovde valja napomenuti da je Banka Japana upravo prošlog meseca podigla referentnu kamatnu stopu za četvrt procenta na (relativno skromnih) jedan posto, što je, međutim, prvi put u poslednjih trideset godina da se ta stopa u Zemlji izlazećeg sunca otrgla s nultog nivoa.
Uzroci pada vrednosti jena, dakle, mogu se tražiti u dinamičnoj ekspanzivnoj finansijskoj politici koja traje još vremena pokojnog premijera Šinza Abea, koji se na kormilu države našao u dva navrata, ukupno oko osam godina u periodu do 2020. On je vodio politiku ubrizgavanja novca u ekonomiju – politiku niskih kamatnih stopa i zaduživanja kroz prodaju državnih obveznica domaćoj centralnoj banci (odnosno štampanja novca).
Ekonomska i fiskalna situacija u Japanu pogoršali su se tokom epidemije korone, kada je štampanje novca radi pružanja pomoći uzdrmanom sektoru usluga i finansijski ugroženim građanima prouzrokovalo inflaciju i udare na domaću valutu.
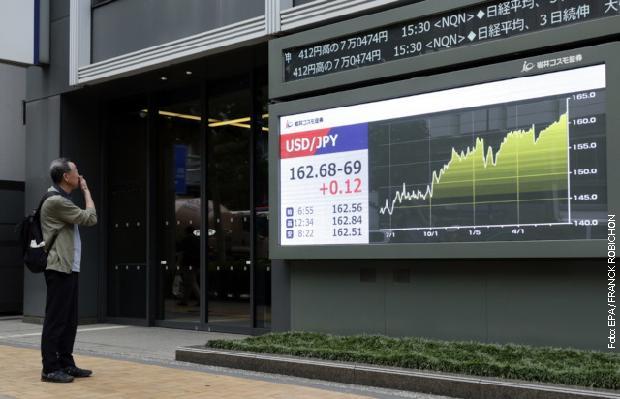
(Ne)sigurni jen
Sadašnja premijerka Sanae Takaići, koja je bila proteže pokojnog Šinza Abea, čini se, bez previše udubljivanja u ekonomsku realnost zemlje, od samog početka svog mandata je odlučila da nastavi labavu fiskalnu i monetarnu politiku koju je on utemeljio, a koju su sprovodili i premijeri koji su služili nakon njega. Ona u tome povremeno nailazi na otpor sopstvene ministarke finansija, a sve je više i kritički nastrojenih članaka koji upozoravaju na opasnost koja vreba.
U nedavnom nastupu u parlamentu, međutim, kada je predstavila novu ekonomsku politiku vlade, Takaići je najavila ogromna ulaganja u industriju vezanu za veštačku inteligenciju, odnosno, povećanu potrošnju.
Pri tom nije govorila o jačanju finansijske discipline ili finansijskom ozdravljenju kao cilj, zbog čega sada u stručnoj javnosti u Japanu provejava mračno raspoloženje, odnosno, anksioznost u vezi sa budućnošću domaće valute i državnih finansija.
Zbogom bogaćenju zahvaljujući japanskom novcu
U Japanu su, dakle, sve do pre mesec ili dva decenijama vladale izuzetno niske kamatne stope, a te za zaduživanje povoljne uslove na japanskom tržištu novca u velikoj meri su koristili strani investitori.
Oni su od japanskih banaka po niskim kamatama od svega nekoliko desetina procenta pozajmljivali velike količine jena, iste pretvarali u dolar (i druge valute) i pohranjivali na štednju u stranim, posebno američkim bankama, gde su kamate bile znatno više nego u Japanu.
Jeftino pozajmljeni japanski novac koristili i za kupovinu akcija, nekretnina i druge imovine na Zapadu, te spekulaciju na tim tržištima. Onda bi prihod ostvaren kroz takvu štednju ili kupovine delom pretvorili nazad u jene, vratili dug japanskim bankama i prisvojili razliku (krupan profit).
Reke japanskog kapitala tako su se slivale u džepove investitora i bankarskog sektora u SAD – Japan je praktično svojim novcem finansirao američko tržište akcija, nekretnina, finansijskih proizvoda, te podupirao tražnju za dolarom.
Međutim, sada kada u ostrvskoj carevini počinju da rastu bankarske kamate i prinos na državne obveznice, mnogi strani, pre svega američki, trgovci i investitori strahuju da će presušiti taj višedecenijski obilni priliv japanskog novca u SAD, odnosno, da se polako primiču kraju dani velikog bogaćenja na tuđi račun, jer strani investitori u Japanu više neće moći da jeftino pozajmljuju novac kao pre, dok će japanski investitori, umesto u inostranstvu, poželeti da ulažu u svojoj zemlji.
Japan – s vremena na vreme najzaduženija zemlja sveta
Zabrinutosti za sudbinu japanske države naročito pridonosi problem prezaduženosti. Japanski državni dug je ogroman, i poslednjih decenija je iznosio između 230 i 260 odsto bruto društvenog proizvoda (u 2024, smatra se, bio je 237 posto).
Najniži odnos između vladinog duga i BDP-a u Japanu je ostvaren 1980. godine i iznosio je 50 odsto. No, u 2020. državni dug je dostigao vrhunac od čak 258,4 posto BDP-a.
Zapravo, po tom pokazatelju Japanu su suparnici za titulu najzaduženije zemlje sveta proteklih godina bili ili Zimbabve ili Sudan – dalekoistočna država je čak povremeno uspevala da nadmaši te afričke takmace i ponese neslavnu krunu najzaduženije nacije sveta.
No, nju je u prošlosti od bankrota i gubitka poverenja u jen, te kraha te valute čuvala činjenica da je čak oko 95 odsto tog divovskog državnog duga u rukama domaće centralne banke i domaćih komercijalnih banaka i fondova. Odnosno, štitilo ju je blaženo uverenje da je Japan finansijski siguran, jer u njemu ne može da dođe do naglog, masovnog povlačenja (bekstva) stranog kapitala iz državnih obveznica i jena.
U prošlosti se i verovalo da bi u slučaju finansijske krize japanske kompanije mogle da iz inostranstva povuku svoj ogromni kapital i tako podupru ekonomiju svoje zemlje ako to bude potrebno. Tako nešto se i zaista desilo 2011. godine, kada je nakon velikog cunamija i nuklearne nesreće u Fukušimi zapretila paraliza domaće ekonomije.
Upravo zbog tih uverenja, jen je u proteklim decenijama često umeo da tokom ekonomskih kriza posluži kao pribežište u koje se prelivao kapital iz drugih valuta.
Pa ipak, iako možda ne dovoljno glasno, trezveniji ekonomisti su poslednjih desetak i više godina konstantno upozoravali da je neobično velika zaduženost japanske države krupna latentna opasnost koja bi mogla da dođe do izražaja kada nastupi neki novi ekonomski ili geopolitički šok, te da bi u tim novonastalim uslovima shvatanje da je jen bezbedna valuta, a japanska država pouzdan, solventan dužnik moglo brzo da se uruši – uz sve neprijatne posledice koje bi takva promena u razmišljanju investitora donela.
Okidač za krizu
I zaista, poslednjih meseci usled Trampovih carina, političkih trvenja sa Kinom i ekonomskih sankcija Pekinga u formi zabrane izvoza retkih zemnih elemenata, i naročito usled ekonomskog potresa i neizvesnosti koji je izazvao rat u Persijskom zalivu, uzdrmano je poverenje u moć japanske države i ekonomije da, slikovito rečeno, održe glavu nad vodom.
To se vidi u činjenici da je prinos na desetogodišnje državne obveznice Japana porastao na 2,85 posto, što je najviši nivo u poslednjih trideset godina. (Poređenja radi, u 2019. on je čak bio negativan).
Takođe, prinos na tridesetogodišnje japanske obveznice porastao je na više od četiri odsto, mada je do pre nekoliko godina bio oko pola posto.
To dakle, znači, da u poslednjih nekoliko godina zaduživanje japanske države, koja je ionako bila svetski rekorder po obimu duga, ozbiljno poskupljuje.
Odgovornost premijerke
Poseban faktor nestabilnosti koji je poslednjih meseci izazivao nervozu među ekonomistima i berzanskim trgovcima u Japanu bile su izjave premijerke Takaići, koja je nastavila da se javno zalaže za labavu monetarnu i fiskalnu politiku, što, naravno, pogoduje inflaciji i daljem obezvređivanju nacionalne valute.
Japanska premijerka Sanae Takaići
Tu je i njeno insistiranje da održi predizborno obećanje o ukidanju PDV-a na hranu kako bi se ublažio bol koji od inflatornog udara osećaju građani. Taj potez, međutim, značio bi da će država izgubiti oko 37 milijardi dolara poreskog prihoda godišnje i podrazumevao bi dodatno zaduživanje kroz emisiju obveznica, upravo u času kada zaduživanje osetno poskupljuje i kada bi racionalan potez bio, upravo obrnuto, povećanje poreza.
Ovde treba napomenuti da Japan, zapravo, ima vrlo nizak PDV, koji iznosi samo osam do deset odsto za hranu i koji je u ne tako davnoj prošlosti bio samo pet odsto.
Ti njeni stavovi, dakle, dodatno su uzdrmali poverenje investitora u sposobnost države da vodi zdravu fiskalnu i ekonomsku politiku i ostane solventna, te produbili zabrinutost da Japanu predstoji finansijski krah i osetno siromašenje.
Oklevanje da se naprave ozbiljni rezovi posebno je teško shvatljivo kada se ima u vidu da vladajuća Liberalno-demokratska partija poseduje apsolutnu većinu u parlamentu i da su naredni izbori godinama daleko – ona stoga može sebi da dozvoli da, ako je potrebno, donese teške, nepopularne odluke, kao što je odustajanje od jednog predizbornog obećanja. Jer, ulog je jako velik – reč je o finansijskom opstanku države.
Ono što poslednjih godina otežava finansijsko stanje u državi, pored nespremnosti režima da odlučno poveća poreski prihod, su velika potrošnja na zdravstvo i penzije zbog brzog starenja stanovništva, ogromni dodatni troškove za uvoz energenata nastali usled zatvaranja nuklearnih centrala zbog nesreće u Fukušimi, velikodušna izdvajanja za pomoć stranim zemljama i naglo dupliranje budžeta za armiju.
Zašto Japan (bar teoretski) može da uništi SAD
U takvim uslovima, kada ekonomisti počinju da strahuju da bi jen mogao da sklizne i ispod 180 ili čak 200 za jedan dolar i prinos na državne obveznice nastavi da raste stežući dužničku omču oko njenog vrata, sve više se govori da je jedini način da vlada u Tokiju odlučno podupre jen i predupredi njegov kolaps da rasproda američke državne obveznice koje poseduje.
Japan je, naime, ubedljivo najveći američki poverilac – on drži američke državne obveznice ukupne vrednosti od čak 1,21 biliona (1.210 milijardi) dolara.
To je vrlo značajna suma, čiji bi i jedan deo, pretvoren u japansku valutu, dosta doprineo njenoj stabilizaciji i jačanju.
Međutim, rasprodaja američkih obveznica vrednih nekoliko stotina milijardi dolara odjednom ili u kratkom roku verovatno bi izazvala haos na američkom i svetskom finansijskom tržištu i ozbiljno uzdrmala dolar, smatraju analitičari.
Takođe, mnogi stručnjaci upozoravaju da, kako prinos na japanske državne obveznice bude postepeno rastao, u jednom trenutku on može da se izjednači ili premaši prinos na američke državne obveznice, što bi onda prouzrokovalo povlačenje velikih količina japanskog kapitala iz SAD i njegovu repatrijaciju u Japan.
Naime, po podacima centralne banke Japana, kompanije i finansijske institucije iz te dalekoistočne države u 2024. godini su posedovale američke akcije i državne i privatne obveznice ukupne vrednosti od čak 2,2 biliona (2,200 milijardi) dolara, pa bi njihova rasprodaja radi kupovine slične imovine u domovini Japanu ozbiljno urušila vrednost američkih tržišta hartija od vrednosti i likvidnost tamošnjih kompanija.
Dakle, bilo da japanska država pokrene rasprodaju američkih državnih obveznica radi spasavanja jena ili da japanski investitori odluče da vrate svoj kapital u zemlju jer su im domaće obveznice i akcije primaljivije od američkih, nuspojave bi bile ozbiljan, moguće fatalan, udarac po dolar i duboka finansijska i ekonomska kriza u SAD.
Vezane ruke – podređenost Sjedinjenim Američkim Državama kao veliki faktor rizika
Međutim, teško je poverovati da bi vlada u Tokiju mogla da naloži masovnu prodaju američkih obveznica koja bi Vašingtonu poskupela zaduživanje i dovela u pitanje vrednost dolara, te samo funkcionisanje američke države.
Jer, SAD na teritoriji Japana drže preko 50.000 vojnika i civila na službi u vojsci, jer su američke kompanije i vojno osoblje uključeni u sve od snabdevanja japanske armije informacijama, oružjem, oruđem i municijom, preko održavanja i obuke, do zajedničkog komandovanja, a američke obaveštajne i bezbednosne službe duboko ugrađene u vojne i političke strukture Zemlje izlazećeg sunca.
To, međutim, onda znači da Japan praktično ne može da posegne za jedinim efikasnim sredstvom koje mu je preostalo da predupredi dalji pad svoje valute i kupovne moći građana i preduzeća.
Zato, bar u dogledno vreme, smatraju mnogi ekonomisti, ne postoje izgledi da se jen oporavi, te postaje sve neizvesnije da li Japan može da izbegne duboku ekonomsku krizu i naglo siromašenje.